Mais da metade dos consumidores do Rio começou 2026 com dívidas
Especialista em Defesa do Consumidor e ex-Secretário de Estado de Defesa do Consumidor do Rio de Janeiro
O ano começou com o orçamento apertado para boa parte dos consumidores da Região Metropolitana do Rio de Janeiro.
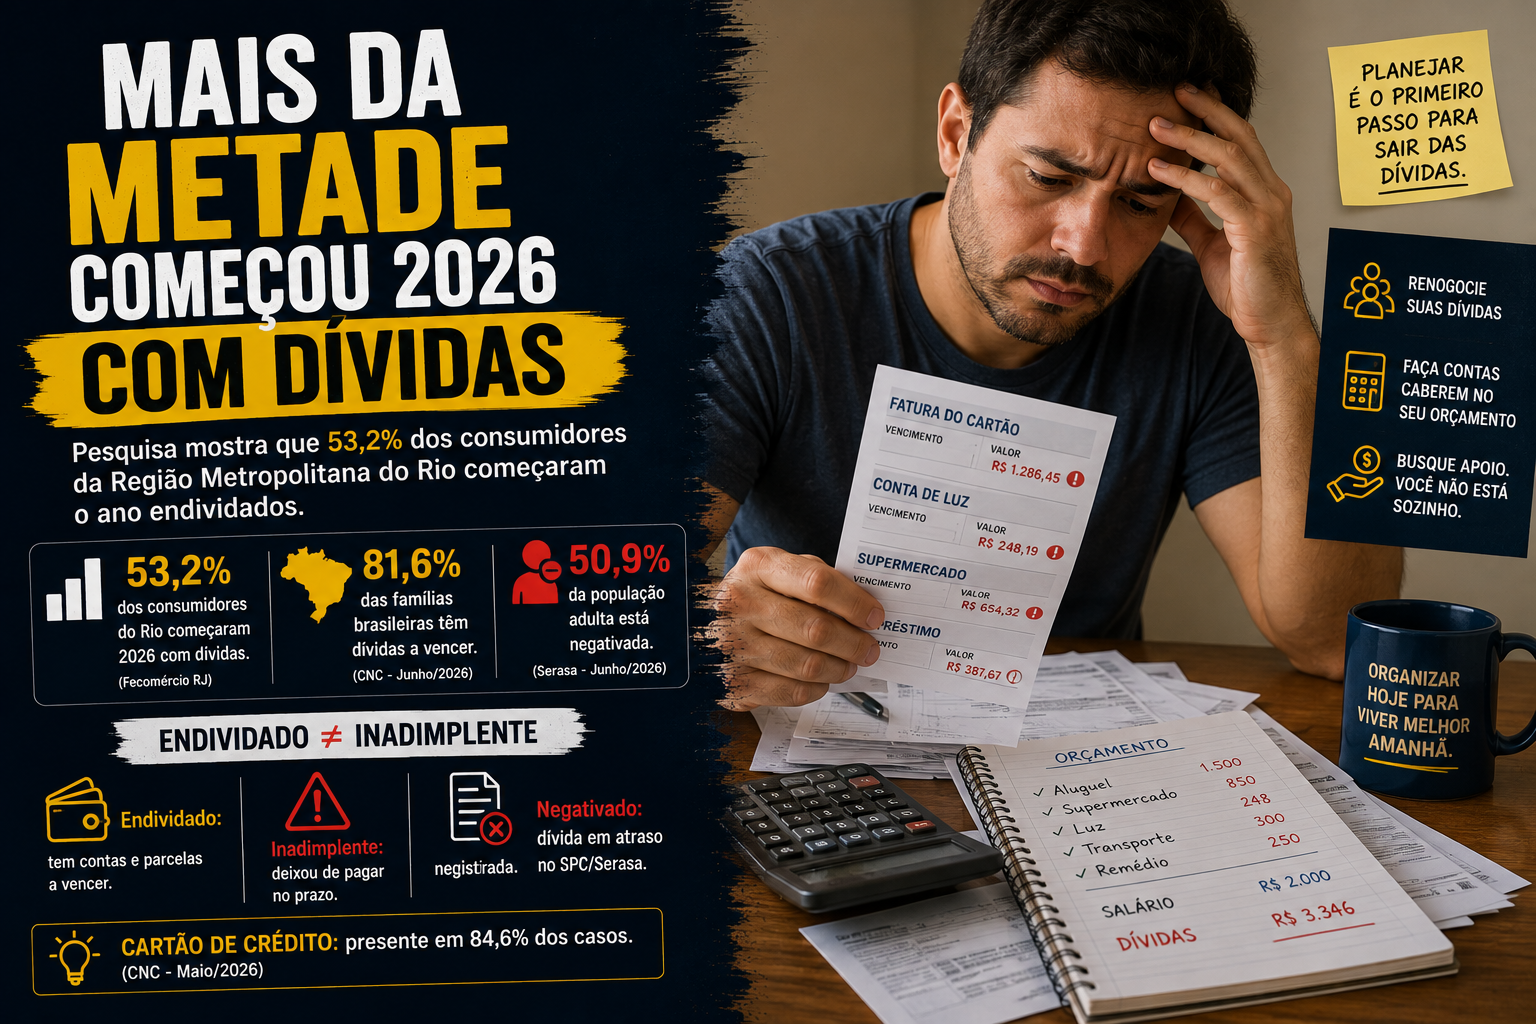
Uma pesquisa do Instituto Fecomércio de Pesquisas e Análises mostrou que 53,2% dos entrevistados iniciaram 2026 com dívidas, sem considerar despesas mensais regulares, como água, luz e condomínio. (Fecomércio RJ)
O cenário no restante do país também preocupa. Em junho, 81,6% das famílias brasileiras tinham alguma dívida a vencer, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor, da CNC. (Portal do Comércio)
Mas há uma diferença importante nesses números: ter dívida não significa estar inadimplente.
Endividado e negativado não são a mesma coisa
Quem compra parcelado, financia um carro ou tem uma fatura de cartão ainda a vencer já pode aparecer nas pesquisas de endividamento.
A inadimplência começa quando uma conta deixa de ser paga no prazo. A negativação ocorre quando a dívida em atraso é registrada em cadastros de proteção ao crédito.
Em junho, 50,9% da população adulta brasileira estava negativada, de acordo com a Serasa. Eram centenas de milhões de dívidas em aberto, somando mais de R$ 579 bilhões. (Serasa)
O peso é maior entre quem ganha menos. Levantamento divulgado pela Serasa mostrou que 48% dos inadimplentes recebem até um salário mínimo. Para essa parcela da população, qualquer aumento no custo de vida reduz ainda mais o espaço para pagar dívidas antigas. (Exame)
Quando o crédito começa a completar o salário
O cartão continua sendo a principal modalidade usada pelas famílias endividadas. Em maio, estava presente em 84,6% dos casos pesquisados pela CNC. (Portal do Comércio)
O problema aparece quando o crédito deixa de financiar uma compra planejada e passa a pagar despesas que deveriam caber na renda do mês.
Supermercado, conta de luz, remédio e outras despesas básicas começam a disputar espaço com parcelas antigas. Se uma conta atrasa, entram juros e multas. A dívida que já estava difícil de pagar fica maior.
Renegociar pode ajudar, mas o acordo precisa caber no orçamento. Uma parcela menor não resolve o problema quando obriga a família a deixar outra conta para trás.
O tamanho da inadimplência mostra que a discussão não pode ficar restrita à ideia de que milhões de pessoas simplesmente deixaram de se organizar.
Quando quase metade dos inadimplentes vive com até um salário mínimo, é preciso olhar também para renda, custo de vida, juros e acesso ao crédito.
Sair da dívida é importante. Entender por que tanta gente está entrando nela também.
Para acompanhar informações sobre dívidas, cobranças e direitos do consumidor, siga @gutembergpfonseca e acesse gutembergfonseca.com.br.
Precisa de ajuda? Procure os canais oficiais:
- 📱 Fala Consumidor (WhatsApp): (21) 99336-4848
- 📞 Disque 151 – PROCON-RJ
- 💬 Zap do Guto: +55 21 92011-2255
- 📷 Instagram: @gutembergpfonseca